面對各國CBAM的強化,只做範疇一、二,台灣企業恐怕難以打贏國際減碳成本戰!
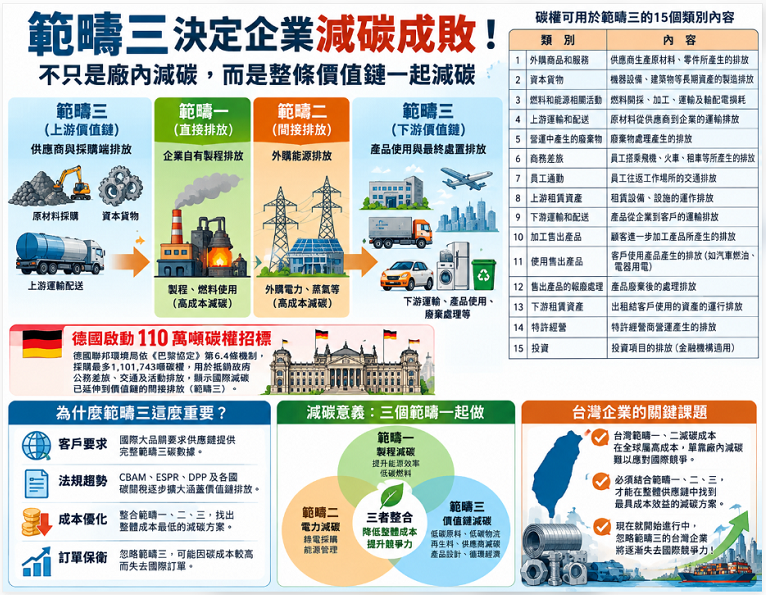
德國政府已於10月7日啟動最多110.17萬噸國際碳權採購,將公務差旅、交通及政府活動排放納入抵銷範圍,凸顯減碳管理已從自身排放延伸至整體價值鏈。對面臨高額能源與製程減碳投資的台灣鋼鐵、扣件及金屬加工業而言,若不能同步整合範疇一、二、三,從原料採購、委外加工及物流尋找更具成本效益的減碳方案,未來恐因整體碳成本偏高,在國際訂單競爭中落居下風。
全球碳市場正從企業自願減碳走向實際採購,德國聯邦環境局10月7日正式啟動國際碳權招標,計畫依「巴黎協定」第6.4條機制,採購最多110.17萬個減排額度,用於抵銷聯邦政府公務差旅、航空運輸及政府活動產生的排放。這項採購也凸顯國際減碳管理正向價值鏈延伸,對長期聚焦範疇一、二的台灣企業而言,範疇三已成為不能忽視的競爭課題。
根據德國聯邦採購平台公告,此次採購上限為110萬個以上減排額度,涵蓋聯邦政府公務航空、汽車出行、活動參與者交通,以及環境部、發展部、聯邦議院、聯邦銀行等多個機關的相關排放,預定11月3日截止投標。
值得注意的是,德國此次將公務差旅及活動交通等間接排放納入碳權採購,反映減碳責任已不再侷限於機關自身能源使用。雖然這項採購不能直接等同企業範疇三減量,但對國際供應鏈仍具有重要啟示。
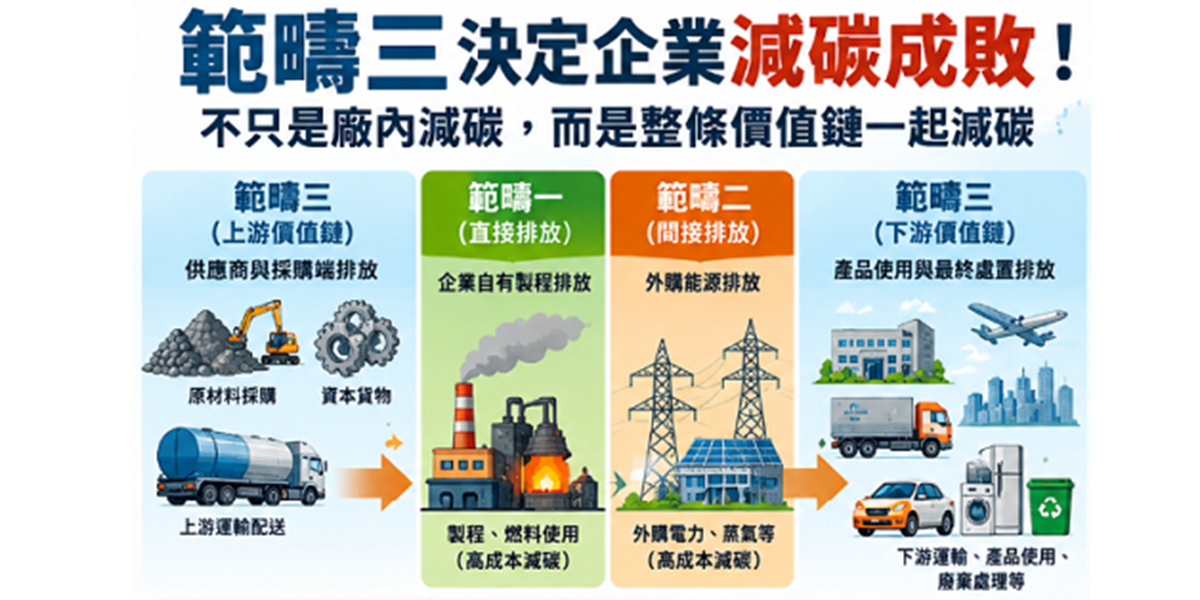
範疇一是企業自身製程及燃料使用的直接排放,範疇二是外購電力等能源產生的間接排放;範疇三則涵蓋原料採購、上下游運輸、委外加工、產品使用及廢棄處理等價值鏈排放。
對台灣鋼鐵、扣件及金屬加工業而言,範疇一、二減碳往往涉及高額設備投資、能源轉型及電力成本,若僅依靠廠內減碳,企業可能承受沉重的資本與營運負擔。
反觀範疇三,企業可透過低碳原料採購、改善物流、提高再生料比例、減少委外加工排放,以及與供應商共同改善製程,尋找整體供應鏈的減碳機會。
例如,扣件廠除了降低自身熱處理、電鍍及用電排放,也應掌握盤元、伸線、運輸等上游碳數據;鋼廠則須同步考量鐵礦、煤炭、廢鋼及物流排放。若能從完整供應鏈尋找減碳效率較高的環節,將有機會以較合理的整體成本達成客戶減碳要求。
不過,範疇三減量不能取代範疇一、二的法定責任,國際碳權也不能直接抵減歐盟CBAM應繳費用。企業仍須依不同制度,分別管理實際排放、產品碳足跡及合規碳權。
業者認為,台灣企業未來真正的競爭力,不在於單獨把範疇一、二做到最低,而是能否整合範疇一、二、三,找出整條供應鏈成本最低、減碳效益最高的方案。
當國際買家開始比較產品碳排放與減碳成本,忽略範疇三的企業,不僅可能錯失降低整體成本的機會,更可能因缺乏完整碳數據與供應鏈管理能力,在國際訂單競爭中落後。